Você sabe realmente Como Funciona O Seguro De Automóvel e por que tanta gente paga por ele sem entender todos os detalhes? Em um mercado em que o custo de um sinistro pode passar de milhares de reais, conhecer a apólice ajuda a evitar decisões impulsivas e escolhas mal ajustadas.
O Seguro De Carro protege o bolso em situações como roubo, colisão e danos a terceiros, mas a cobertura varia bastante. Antes de contratar, vale entender franquia, serviços, limites e o que realmente faz sentido para o seu uso diário.
O que é o seguro de automóvel
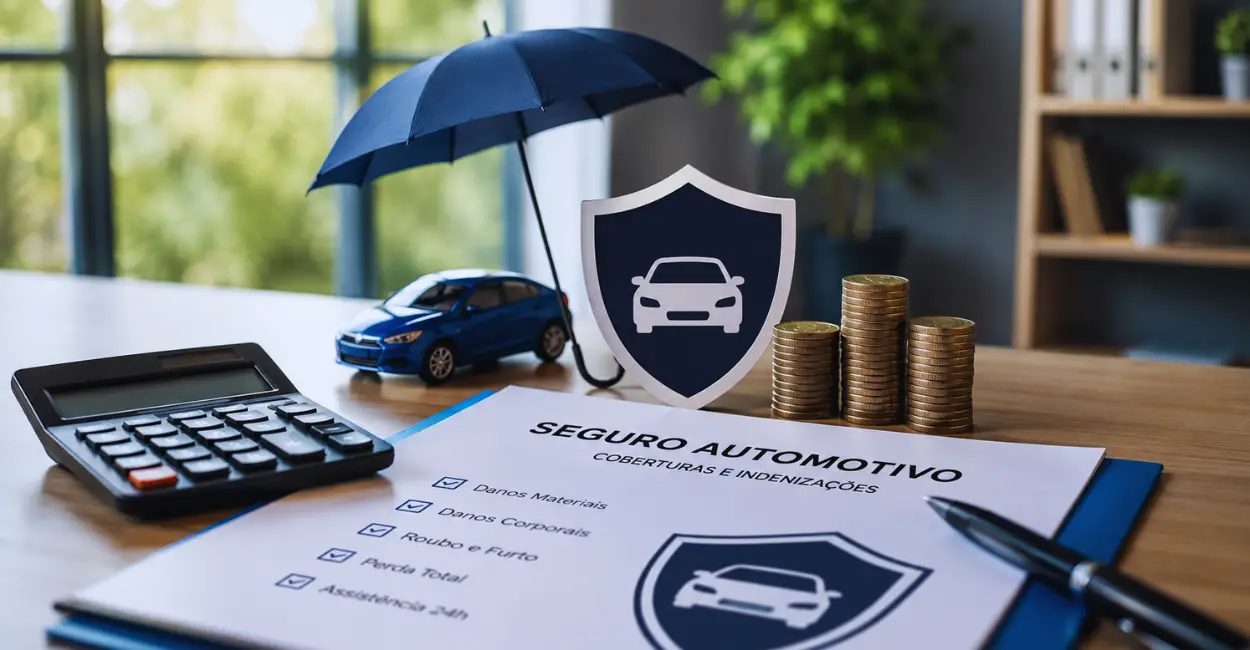
O seguro de automóvel é um contrato de proteção financeira firmado entre o proprietário e a seguradora. Na prática, ele existe para reduzir prejuízos quando o veículo sofre um evento previsto na Cobertura Do Seguro.
Isso pode incluir colisão, incêndio, roubo, furto e danos causados a outras pessoas ou veículos. Em vez de arcar sozinho com uma despesa alta, o motorista transfere parte desse risco para a seguradora, dentro das regras da Apólice De Seguro.
Na rotina, esse tipo de proteção ajuda muito mais do que parece. Um carro parado depois de um sinistro pode gerar custo com guincho, reparo, locação e até impacto no trabalho de quem depende dele.
Vale lembrar que o seguro não cobre tudo. Existem exclusões, limites e condições específicas, que variam conforme o produto contratado. Por isso, entender o que está escrito antes de assinar faz toda a diferença.
Como funciona o seguro de automóvel
Na prática, Como Funciona O Seguro De Automóvel começa com a cotação. A seguradora analisa o perfil do condutor, o uso do veículo, a região onde ele circula e o nível de proteção desejado.
Depois dessa análise, é definido o valor do prêmio, que é o preço pago pelo cliente. Esse valor pode mudar bastante entre propostas, porque cada empresa calcula o risco de forma própria e com critérios diferentes.
Em nossos testes de cotação, percebemos que dois motoristas com o mesmo carro podem receber ofertas bem distintas. Isso acontece porque idade, histórico e local de uso pesam bastante na decisão da seguradora.
Se houver sinistro, o segurado aciona a empresa, envia documentos e segue o procedimento indicado na Franquia Do Seguro. Em alguns casos, a indenização é parcial; em outros, pode ser integral, dependendo da perda.
Principais coberturas do seguro
As coberturas definem o que será pago ou reparado em caso de evento coberto. É aqui que muita gente descobre diferenças relevantes entre um plano básico e um pacote mais completo de Seguro Automotivo.
Entre as opções mais comuns estão colisão, incêndio, roubo, furto e danos a terceiros. A Assistência 24 Horas também ganhou espaço, porque oferece apoio em panes, pneus, bateria e guincho.
| Cobertura | O que costuma atender | Impacto prático |
|---|---|---|
| Colisão | Danos ao veículo após acidente | Ajuda a reduzir gasto com funilaria e peças |
| Incêndio | Perda por fogo ou explosão | Protege contra prejuízo total ou parcial |
| Roubo e furto | Subtração do veículo | Pode gerar indenização conforme contrato |
| Danos materiais | Prejuízos causados a terceiros | Evita desembolso alto em ressarcimentos |
| Danos corporais | Lesões a terceiros em acidente | Amplia a proteção em situações mais graves |
| Assistência 24 horas | Serviços emergenciais | Garante suporte rápido no dia a dia |
Na escolha, não olhe apenas para a cobertura principal. Um contrato com boa proteção contra terceiros, por exemplo, pode ser mais útil que um plano barato e limitado, especialmente para quem roda muito.
Se o veículo fica exposto em áreas com maior risco, o conjunto de coberturas faz diferença direta no uso real. Essa avaliação costuma ser mais inteligente do que comparar somente o preço final.
O que é franquia e como ela afeta
A franquia é a participação do segurado no custo do reparo, quando o sinistro é coberto. Em termos simples, ela funciona como uma parte da conta que fica sob responsabilidade do proprietário.
Isso afeta o valor do seguro porque existe uma relação inversa entre franquia e prêmio. Quando a franquia é mais alta, o preço mensal ou anual tende a cair; quando é mais baixa, o custo sobe.
Em reparos pequenos, essa diferença pesa bastante. Se o conserto custar pouco acima da franquia, às vezes não compensa acionar a apólice e vale comparar o desembolso com o benefício.
Já em danos maiores, a Franquia Do Seguro pode ser bem mais vantajosa do que arcar com a oficina inteira. O ponto central é entender se o valor escolhido combina com a sua reserva financeira.
Como o valor do seguro é calculado
O cálculo considera o risco de perda ou sinistro. Quanto maior a chance de o veículo gerar despesa para a seguradora, maior tende a ser o preço do contrato.
Entre os fatores mais usados estão o modelo do carro, o ano, a cidade de circulação e o perfil do condutor. Em algumas regiões, o índice de roubo também pesa bastante na composição do valor.
Outro ponto importante é o histórico de sinistros. Quem já acionou seguro com frequência pode encontrar preços mais altos, porque a empresa enxerga maior probabilidade de novo uso.
- Modelo do carro: Veículos mais visados ou caros de reparar podem elevar o custo.
- Ano de fabricação: Carros muito novos ou com peças caras costumam encarecer a apólice.
- Região de uso: Locais com maior incidência de roubo influenciam o preço final.
- Perfil do condutor: Idade, experiência e uso diário entram na análise da seguradora.
- Histórico de sinistros: Ocorrências anteriores podem indicar maior risco.
Na prática, isso explica por que duas cotações nunca são idênticas. A seguradora observa o conjunto de informações, e não apenas o carro em si, para definir a proposta mais coerente.
Se você quiser entender melhor a prevenção contra perdas, vale conhecer também estes dispositivos antifurto. Eles podem ajudar a reduzir exposição em áreas críticas e fortalecer a proteção do veículo.
Como escolher a melhor apólice
A melhor escolha não é necessariamente a mais barata. O ideal é comparar a Apólice De Seguro com foco em cobertura, assistência, rede credenciada e clareza das regras de uso.
Também vale observar a reputação da seguradora e a facilidade para acionar serviços. Na prática, uma empresa com atendimento ágil pode fazer enorme diferença no momento em que o problema acontece.
Considere ainda o tamanho da cobertura para terceiros, a qualidade da Assistência 24 Horas e eventuais limites de reboque. Esses itens influenciam muito o custo-benefício final.
Outra dica é ler com atenção as condições gerais. É ali que aparecem exclusões, prazos, regras de vistoria e situações em que a seguradora pode negar o pagamento.
Se a rotina do veículo é intensa, proteger a manutenção também ajuda. Veja este guia sobre plano de manutenção preventiva, que complementa bem a estratégia de cuidado com o carro.
Quando vale a pena contratar
O seguro costuma valer mais a pena para carros novos, veículos financiados, uso diário intenso e circulação em áreas com maior risco. Nesses cenários, o Seguro Automotivo atua como proteção patrimonial e reduz impactos financeiros inesperados.
“Seguro não evita o acidente, mas evita que um acidente vire um problema financeiro maior.” — Marcelo Azevedo, consultor automotivo
Também faz sentido para quem depende do veículo para trabalhar ou não teria como repor um prejuízo alto com rapidez. Avaliar custo, cobertura e franquia com calma é o caminho mais seguro para contratar.
Se você quer tomar uma decisão consciente, compare propostas e leia a Como Funciona O Seguro De Automóvel com atenção antes de fechar negócio. Isso pode economizar tempo, dinheiro e dores de cabeça no futuro.
Perguntas frequentes sobre Como Funciona O Seguro De Automóvel
Como Funciona O Seguro De Automóvel na prática antes e depois da contratação?
O processo começa com a cotação, em que a seguradora avalia perfil do condutor, uso do carro, região e nível de cobertura desejado. Após a contratação, o segurado paga o prêmio e, se houver sinistro, aciona a empresa seguindo as regras da apólice.
Quais documentos e informações costumam ser exigidos para fazer a cotação?
Normalmente, a seguradora pede dados do veículo, perfil do motorista principal, CEP de pernoite, uso diário e histórico de sinistros. Essas informações ajudam a calcular o risco e definir um valor de prêmio mais compatível com a realidade do segurado.
O que muda entre uma cobertura básica e um pacote mais completo?
A cobertura básica costuma proteger contra eventos mais comuns, como roubo, furto e colisão, enquanto pacotes completos podem incluir assistência 24 horas, danos a terceiros e serviços extras. A diferença prática está no nível de proteção e no custo mensal do seguro.
Vale a pena contratar seguro mesmo quando o carro quase não sai de casa?
Sim, porque o risco não se limita à rodagem diária. Roubo, furto, incêndio e danos ocasionais podem gerar prejuízos altos mesmo com pouco uso. Além disso, a assistência 24 horas pode ser útil em panes, bateria arriada ou necessidade de guincho.
É verdade que toda batida ou problema no carro será pago pela seguradora?
Não. Esse é um mito comum. O seguro possui exclusões, limites e condições específicas, e a franquia pode ser aplicada em diversos casos. Por isso, é essencial ler a apólice para entender o que está coberto e o que fica fora da proteção.